
Vai trò của báo cáo tài chính trong thẩm định giá
Báo cáo tài chính là một trong những nguồn thông tin quan trọng phục vụ công tác thẩm định giá, đặc biệt đối với thẩm định giá doanh nghiệp, phần vốn góp, cổ phần, tài sản phục vụ hoạt động kinh doanh và các khoản đầu tư tài chính.
Thông qua báo cáo tài chính, thẩm định viên có thể đánh giá tình hình tài sản, nguồn vốn, khả năng sinh lời, dòng tiền và mức độ rủi ro của đối tượng thẩm định. Đây là cơ sở để lựa chọn phương pháp thẩm định giá phù hợp và đưa ra kết quả có căn cứ.
1. Sáu vai trò quan trọng của báo cáo tài chính
1.1 Xác định quy mô tài sản và nguồn vốn
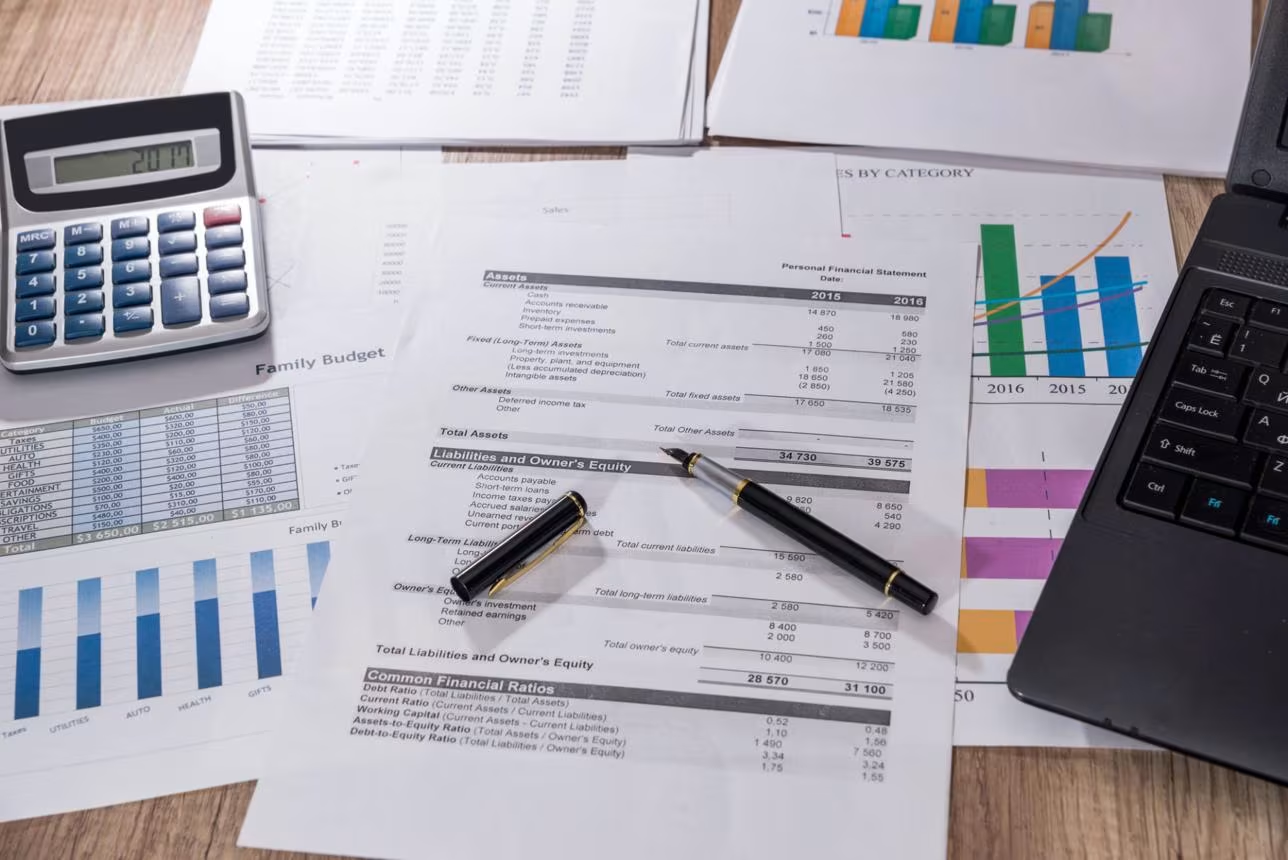
Bảng cân đối kế toán cung cấp thông tin về tiền, hàng tồn kho, các khoản phải thu, tài sản cố định, nợ phải trả và vốn chủ sở hữu. Những dữ liệu này giúp thẩm định viên xem xét cơ cấu tài sản, nghĩa vụ tài chính và giá trị tài sản thuần của doanh nghiệp.
1.2. Đánh giá khả năng sinh lời
Báo cáo kết quả hoạt động kinh doanh phản ánh doanh thu, chi phí, lợi nhuận gộp và lợi nhuận sau thuế. Đây là cơ sở để phân tích hiệu quả kinh doanh, xu hướng tăng trưởng và khả năng tạo ra lợi ích kinh tế trong tương lai.
1.3. Phân tích dòng tiền
Báo cáo lưu chuyển tiền tệ cho biết dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính. Thông tin này giúp đánh giá khả năng tạo tiền thực tế, thanh toán nghĩa vụ và dự báo dòng tiền phục vụ phương pháp chiết khấu dòng tiền (DCF).
1.4. Làm cơ sở áp dụng phương pháp thẩm định giá
Dữ liệu tài chính hỗ trợ phương pháp tài sản, phương pháp thu nhập và phương pháp thị trường. Tùy đối tượng, mục đích thẩm định và điều kiện áp dụng, thẩm định viên sẽ lựa chọn phương pháp phù hợp.
1.5. Nhận diện rủi ro tài chính
Các chỉ tiêu về nợ vay, khả năng thanh toán, hàng tồn kho, công nợ và hiệu quả sử dụng vốn giúp phát hiện những rủi ro có thể ảnh hưởng đến giá trị doanh nghiệp, đồng thời hỗ trợ xác định các giả định và điều chỉnh cần thiết.
1.6. Kiểm tra tính hợp lý của thông tin thẩm định giá
Việc đối chiếu báo cáo tài chính với sổ kế toán, hồ sơ tài sản, hợp đồng, dữ liệu thuế và các tài liệu liên quan giúp thẩm định viên đánh giá độ tin cậy của thông tin đầu vào, hạn chế sai lệch trong quá trình xác định giá trị.
2. Từng loại báo cáo tài chính được sử dụng như thế nào?
| Thành phần báo cáo | Thông tin cần phân tích | Ý nghĩa trong thẩm định giá |
|---|---|---|
| Bảng cân đối kế toán | Tài sản, nợ phải trả, vốn chủ sở hữu | Phân tích giá trị tài sản thuần và cơ cấu vốn |
| Báo cáo kết quả hoạt động kinh doanh | Doanh thu, chi phí, lợi nhuận | Đánh giá hiệu quả và khả năng sinh lời |
| Báo cáo lưu chuyển tiền tệ | Dòng tiền kinh doanh, đầu tư, tài chính | Dự báo dòng tiền và khả năng thanh toán |
| Thuyết minh báo cáo tài chính | Chính sách kế toán, công nợ, tài sản, nghĩa vụ và các thông tin liên quan | Làm rõ số liệu và nhận diện các yếu tố ảnh hưởng đến giá trị |
| Báo cáo kiểm toán (nếu có) | Ý kiến kiểm toán và các vấn đề được nhấn mạnh hoặc ngoại trừ | Hỗ trợ đánh giá độ tin cậy của báo cáo tài chính |
Lưu ý: Báo cáo tài chính đã được kiểm toán không đồng nghĩa với việc toàn bộ tài sản và khoản mục đã được xác định theo giá trị thị trường tại thời điểm thẩm định giá.
3. Báo cáo tài chính ảnh hưởng thế nào đến kết quả thẩm định giá doanh nghiệp?
Ví dụ, một doanh nghiệp có các số liệu giả định sau:
Số liệu minh họa (đơn vị: tỷ đồng)
Tổng tài sản ghi sổ: 100
Tổng nợ phải trả: 60
Vốn chủ sở hữu ghi sổ: 40
Lợi nhuận sau thuế: 8
Theo số liệu kế toán, vốn chủ sở hữu bằng 100 − 60 = 40 tỷ đồng.
Tuy nhiên, 40 tỷ đồng chưa chắc là giá trị thị trường của vốn chủ sở hữu. Thẩm định viên cần tiếp tục xem xét:
Giá trị thị trường hiện tại của bất động sản, máy móc và các tài sản khác.
Khả năng thu hồi các khoản phải thu, tình trạng hàng tồn kho và các khoản dự phòng.
Các nghĩa vụ nợ, nghĩa vụ tiềm tàng và các khoản mục chưa được phản ánh đầy đủ.
Khả năng sinh lời, dòng tiền dự kiến và rủi ro kinh doanh.
Dữ liệu giao dịch của doanh nghiệp tương đồng, nếu có thể áp dụng phương pháp thị trường.
Do đó, giá trị doanh nghiệp hoặc vốn chủ sở hữu được thẩm định có thể cao hơn hoặc thấp hơn giá trị ghi sổ, tùy thuộc vào mục đích thẩm định, cơ sở giá trị và phương pháp được lựa chọn.
4. Những lưu ý khi sử dụng báo cáo tài chính trong thẩm định giá
Để bảo đảm chất lượng kết quả thẩm định giá, cần chú ý:
Sử dụng số liệu nhiều kỳ: Thông thường cần phân tích báo cáo tài chính của nhiều năm liên tiếp để nhận diện xu hướng, thay vì chỉ căn cứ một năm riêng lẻ.
Kiểm tra tính nhất quán: Đối chiếu số liệu giữa các báo cáo, thuyết minh, hồ sơ kế toán và tài liệu có liên quan.
Xem xét thời điểm lập báo cáo: Số liệu tại ngày kết thúc kỳ kế toán có thể khác đáng kể so với tình trạng thực tế tại ngày thẩm định giá.
Phân biệt giá trị ghi sổ với giá trị thị trường: Giá trị kế toán không tự động là giá trị cần xác định theo mục đích thẩm định.
Đánh giá chất lượng lợi nhuận và dòng tiền: Lợi nhuận kế toán cao không nhất thiết đồng nghĩa với khả năng tạo tiền tốt hoặc mức độ rủi ro thấp.
Không phụ thuộc duy nhất vào báo cáo tài chính: Cần thu thập, kiểm tra và phân tích các nguồn thông tin phù hợp khác theo yêu cầu của cuộc thẩm định giá.
5. Kết luận
Báo cáo tài chính giữ vai trò quan trọng trong việc cung cấp dữ liệu đầu vào, phân tích tình hình tài chính, đánh giá khả năng sinh lời và hỗ trợ xác định giá trị tài sản hoặc doanh nghiệp. Tuy nhiên, báo cáo tài chính là cơ sở thông tin phục vụ thẩm định giá, không phải là kết quả thẩm định giá.
Đối với Công ty TNHH Định giá Bến Thành – Hà Nội, việc phân tích báo cáo tài chính kết hợp với hồ sơ pháp lý, hiện trạng tài sản, dữ liệu thị trường và các thông tin liên quan là một nội dung cần thiết nhằm nâng cao tính khách quan, minh bạch và độ tin cậy của kết quả thẩm định giá.
Thông tin liên hệ:
CÔNG TY TNHH ĐỊNH GIÁ BẾN THÀNH - HÀ NỘI
📍 Trụ sở chính: Số 236 đường Cao Thắng, phường Hoà Hưng, thành phố Hồ Chí Minh.
📍 Văn phòng: 781/C2 Lê Hồng Phong,phường Hoà Hưng, thành phố Hồ Chí Minh.
📍 Mã số thuế: 0314521370.
🌐 Website: Thamdinh.com.vn
📞 Hotline: 0909.399.961
📧 Email: [email protected]
Thẩm định giá bất động sản
Thẩm định giá động Sản
Thẩm định giá máy móc thiết bị
Thẩm định dự án đầu tư
Thẩm định giá tri doanh nghiệp
Thẩm Định Giá tài sản vô hình
Thẩm định giá dự toán gói thầu
Thẩm Định Giá Dự toán, dự án xây dựng
Thẩm định giá trang thiết bị y tế
Thẩm định giá Xử lý nợ
Thẩm định giá nhà xưởng
Thẩm định giá đầu tư
Thẩm định giá tài chính định cư
Thẩm định giá tài chính du lịch
Thẩm định giá tài chính du học
Các bài viết trên blog được mình sưu tầm, tổng hợp từ nhiều nguồn, nhiều bài viết không tìm lại được tác giả, nếu có bất cứ thắc mắc, khiếu lại về bản quyền bài viết vui lòng liên hệ với mình theo số ĐT: 0909399961 , mình rất vui được tiếp nhận các thông tin phản hồi từ các bạn